风光储重构高耗能产业:便宜才是底层逻辑, 4万亿用电大盘的替代浪潮刚起步
2026年10月16日关于风光储重构高耗能产业:便宜才是底层逻辑, 4万亿用电大盘的替代浪潮刚起步的最新消息:过去数十年,国内高耗能制造业的盈利,始终被火电电价牢牢锁死。电价甚至觉得企业的生存,再统一的电价面前,企业没有议价权,只能被动承受。但从 2025 年开始,产业底层逻辑逐渐出现变化

过去数十年,国内高耗能制造业的盈利,始终被火电电价牢牢锁死。电价甚至觉得企业的生存,再统一的电价面前,企业没有议价权,只能被动承受。
但从 2025 年开始,产业底层逻辑逐渐出现变化。 西北风光储一体化绿电,综合供电成本已经全面低于网购工业电。
石墨化负极、多晶硅、电解铝、西部算力四大高耗电赛道,正在集体换电。 风光储不再是碳中和概念工具,而是高载能企业最硬核的降本武器。
图西北戈壁风光储一体化电站
一、数据实锤西北光伏裸发电价,正式碾压煤电
市面多数文章空谈绿电低价,缺少权威落地数据支撑,说服力薄弱。
依托近两年国家能源局、西北各省发改委市场化竞价公示数据,行业拐点已实锤。 优质西北资源区的光伏发电成本,已经确定性战胜新建火电。
光伏裸发,指无储能配套、纯光伏电站的全生命周期平价电价。 这是行业衡量光伏底价的标准指标,剔除所有附加成本,数据最真实。
新疆 2025 年光伏大规模竞价,统一出清电价低至 0.235 元 / 度。 甘肃顶级场址项目,更是下探至 0.195 元 / 度,创下年度新低。
结合高校学术测算与头部设计院报告,行业共识十分明确。西北一类资源区,光伏裸发成本稳定在 0.22—0.28 元 / 度。
反观新建煤电,全生命周期成本普遍在 0.42—0.48 元 / 度。 若叠加环保、碳排放、燃料波动成本,火电的价格劣势会进一步放大。
裸发光伏唯一短板是出力不稳定,昼夜、阴晴差异极大。 这种间歇性电力,无法直接适配工业大功率、连续性的生产负荷。
因此工业场景必须配套储能,用于调峰、稳压、填谷。 叠加储能后,稳定工业绿电成本落在 0.30—0.38 元 / 度。
对比西北当地 0.44—0.55 元 / 度的大工业网购电价,优势非常显著。 这也是近一年高耗能企业扎堆西进布局源网荷储的核心经济逻辑。
图光伏裸发、储能后绿电与网购工业电成本对比
二、高耗能产业绿电项目实证
我通过查阅2025-2026年已经运行的项目逐一来论证各个高耗能行业的使用绿电的现状,我主要观察的高耗能行业包括锂电负极、光伏多晶硅、电解铝、数据中心这几个比较有代表性的行业,并列举这两年已经上马的项目来做具体分析。
锂电负极石墨化风光储根治高耗电与限电痛点
锂电负极是典型耗电驱动型行业,电力成本占生产成本 30%—40%。
核心石墨化工序为间歇式大功率用电,窑炉启停损耗高、容错率极低。 过去内蒙、甘肃负极企业常年遭遇限电,停产减产成为常态。
风光储一体化模式落地后,行业两大核心痛点被彻底解决。 低价绿电叠加储能稳供,让负极产业彻底摆脱用电制约。
乌海国轩零碳负极(2025 年 12 月并网)
项目配套 300MW 光伏 + 储能系统,年发电量 5 亿度,直供石墨化车间。 打造国内标杆级零碳负极生产基地,实现绿电全覆盖生产。
风光储综合电价 0.36—0.40 元 / 度,当地网购电价 0.47—0.52 元 / 度。 项目落地后,企业电费成本直接下降 18%,每年减排二氧化碳 40 万吨。
储能核心作用并非套利,而是平滑光伏出力波动。 精准匹配石墨化间歇用电特征,彻底规避限电带来的停产亏损。
乌兰察布翔福 20 万吨负极(2026 年分批投运)
项目配套 450MW 风电 + 130MW 光伏 + 464MWh 储能,适配 20 万吨负极产能。 年均绿电供电 16.2 亿度,可覆盖厂区 56% 的用电负荷。
内部结算电价仅 0.37 元 / 度,显著低于当地 0.46—0.51 元 / 度网购电价。 整体用电成本下降超 15%,大幅增厚企业产品利润。
依托 AI 智能调度,夜间风电补光伏短板,储能实时稳压。 在控制成本的同时,保障了石墨化工序的连续性与稳定性。
多晶硅绿电降本增效,破解出口碳壁垒
多晶硅是光伏产业链第一耗电大户,电力成本占比超 40%。
还原炉需要 24 小时不间断通电,断电不仅影响产能,还会损毁设备。 传统火电供电模式,不仅成本偏高,还存在严重的高碳足迹问题。
随着全球碳关税落地,高碳硅料出口受阻,行业转型迫在眉睫。 2025-2026 年,新疆硅料集群大规模推进风光储绿电直连改造。
新疆第五批绿电直连硅料集群
项目总新能源装机 159 万千瓦,以光伏为主、储能辅助调峰。 覆盖新疆主流多晶硅企业,是国内规模最大的硅料绿电替代工程。
绿电综合电价 0.33—0.39 元 / 度,当地网购电价 0.45—0.53 元 / 度。 单吨硅料耗电 6000—7000 度,每度电降本 0.1 元,单吨成本节省 600 元以上。
对十万吨级头部企业而言,年度成本差额可达数亿级别。 巨大的价差优势,正在快速重塑硅料行业的竞争格局。
同时绿电生产大幅降低碳足迹,有效规避欧盟 CBAM 碳关税制裁。 唯一短板是产线零容错,现阶段仍需电网兜底,绿电渗透率持续提升中。
电解铝绿电模式最成熟,吨铝成本大幅下探
电解铝是国内能耗最高的制造业赛道之一,吨铝耗电高达 13500 度。
电力成本占总成本近 40%,电价直接决定企业的盈利与生死。 也是国内最早跑通风光储模式、规模化落地绿电替代的行业。
中铝青海绿电直连项目(2026 年在建)
配套 400MW 风光 + 储能系统,服务 60 万吨电解铝核心产能。 年用电 132 亿度,绿电可覆盖 69% 生产负荷,供能比例极高。
绿电结算电价低至 0.238 元 / 度,远低于当地 0.48—0.54 元 / 度网购电价。 满产状态下,单基地每年可节约电费超 2.1 亿元,降本效果惊人。
绿电改造后,产品碳指标大幅优化,适配全球高端绿色采购标准。
霍林河扎哈淖尔绿电铝(2026 年 6 月全投)
采用风光新能源 + 火电协同供电、储能调峰的成熟模式。 服务 121 万吨铝产能,年用电 46.5 亿度,绿电占比 48.67%。
综合绿电电价 0.38—0.45 元 / 度,低于当地 0.52—0.55 元 / 度工业电价。 行业实测数据显示,绿电替代后,单吨铝电费成本直降 2200 元。
在铝行业同质化竞争、利润微薄的背景下,该优势具备碾压性。
东数西算稳定算力,完美匹配风光储绿电
数据中心是新型高耗能产业,全年无间断运行,电费占运营成本 40% 以上。
东数西算的核心逻辑,就是将算力西迁,用西部低价绿电替代高价火电。 算力负荷稳定均匀、无大幅波动,是风光储体系最优质的工业负荷。
宁夏中卫大唐算电协同(2026 年 5 月投运)
总投资 87 亿元,配套 500MW 光伏 + 1500MW 风电 + 大型储能系统。 年发电量 22.9 亿度,全部专供中卫国家级算力枢纽集群。
采用 “白天光伏、夜间风电、储能稳压” 的全天候供电方案。 绿电电价 0.38—0.40 元 / 度,较当地网购电价每度节省 0.08—0.1 元。
既大幅降低算力运营成本,又满足海外客户绿色算力采购要求。
甘肃庆阳绿电聚合算力(2026 年 1 月并网)
一期配套 100 万千瓦风光储机组,年发电量 19.96 亿度。 绿电可覆盖园区 55% 用电负荷,大幅降低对高价网购电的依赖。
综合绿电电价≤0.40 元 / 度,对比当地 0.45—0.51 元 / 度电价优势明确。 项目落地后,园区整体电费成本下降 10% 以上,盈利能力显著改善。
行业降本数据汇总
本次汇总整理 2025-2026 年全部标杆落地项目,数据真实可查。 清晰展现四大高耗能行业,风光储绿电的确定性降本优势。
表四大高耗能行业绿电降本数据汇总
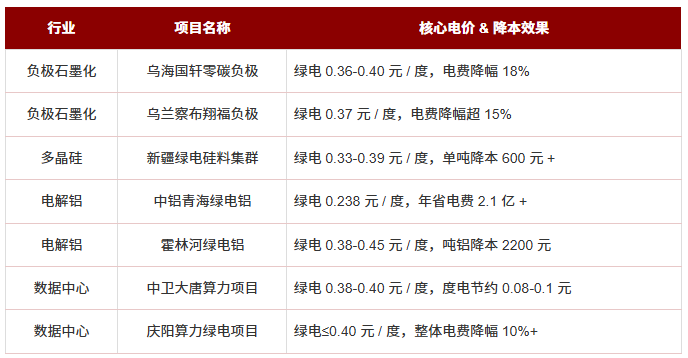
所有案例共同印证一个事实风光储已经实现规模化经济落地。 不再是试点概念,而是可以实实在在增厚企业利润的成熟模式。
三、核心底层逻辑为何风光储能颠覆传统高耗能产业
风光储快速替代火电,并非政策驱动,而是三重硬核经济逻辑共振。
其一,豁免高额输配电成本。 源网荷储项目就地发、就地用,无需并网交易。 直接减免网购电包含的输配电价、交叉补贴,是最大的降本来源。
其二,锁定长期稳定成本。 火电成本随煤价剧烈波动,企业利润极不稳定。 风光电站一次性投入,25 年无燃料成本,彻底摆脱大宗商品周期束缚。
其三,降本 + 碳溢价双向收益。 对内提升产品毛利率,对外降低碳足迹、规避碳关税。绿电产能,已经成为高耗能企业国内竞争、海外出海的核心壁垒。
四、行业客观边界风光储并非万能替代方案
风光储替代火电是大趋势,但行业仍存在无法规避的硬性边界。
首先是地域限制。 低价优质绿电仅存在于西北风光富集区。 中东部资源薄弱、地价高昂,绿电不具备经济性,产业西进是必然趋势。
其次是可靠性与成本的平衡。 电解铝、多晶硅连续生产工艺,零断电容忍度。 储能配得越高越稳定,但投资成本越高,行业只能采用绿电 + 电网兜底模式。
最后是政策与运营风险。 绿电直连仍为地方试点政策,规则存在微调空间。 同时储能电池存在衰减,中长期存在设备更换的二次投入成本。
五、总结便宜是唯一真理,万亿级浪潮才刚刚起步
高耗能企业转型风光储,根本动力不是碳中和,而是绿电更便宜。
所有减碳、绿色出口的优势,都只是降本之外的附加红利。 只要绿电电价持续低于火电、网购工业电,替代趋势就不会逆转。
参考国家能源局权威数据,2025 年国内全社会用电量超 10.37 万亿度。 其中六大高耗能行业用电量占比约 40%,年度总用电规模高达 4 万亿度。
这是一个体量极其庞大的核心市场,天花板极高。 但目前国内高耗能行业的绿电渗透率,依旧停留在极低水平(不到1%)。
本文列举的所有标杆项目,只是头部企业的先行试水。 放在 4 万亿度的用电大盘中,当前风光储替代比例几乎可以忽略。
这意味着,这场能源变革,仅仅处于最初的起步阶段。
未来随着光伏、储能成本持续下行,绿电价差优势会持续扩大。 负极、硅料、电解铝、算力等高耗能产能,会持续向西部风光基地集中。
能源成本的差距,将彻底重塑行业竞争格局。 手握低价绿电产能的企业,将长期碾压传统高火电成本同行。

图风光储驱动的高耗能产业绿色转型
这不是短期题材炒作,是成本驱动、不可逆的超级产业趋势。 未来十年,低价绿电,就是高耗能制造业最深的护城河。
免责声明本文基于国家能源局、各省市发改委及上市公司公开数据整理,仅为产业研究。
本文仅为个人投资思考记录,不构成任何投资建议。股市有风险,入市需谨慎。
不要问我有什么推荐,如果问我有什么建议,那就是不建议。
原文标题:风光储重构高耗能产业便宜才是底层逻辑,4万亿用电大盘的替代浪潮刚起步
上一篇:宁王的资本局, 神似英伟达
-
从规模领先到体系引领:新型电池产业的“十五五”开局2026-10-16
-
海辰储能发布新一代钠电储能系统,全场景一体化方案助推钠电产业进程2026-09-23
-
产能“急刹车”之后:为什么产业链头部企业反而受益?2026-09-23
-
负电价与高价差背后,储能如何在蒙西市场赚钱2026-09-18
-
2026世界动力电池大会释放产业跃迁新信号2026-09-11
-
《动力电池产业发展指数(2026)》 在世界动力电池大会上发布2026-09-05
-
节点电价来了:储能不能再只看峰谷价差2026-08-30
-
宁德时代重磅宣布,这个技术产业化正式开启,新的万亿市场来了!2026-05-13
-
钠电新时代|CIBF 2026看肖特特种材料如何重塑产业化格局2026-05-13
-
宁德时代与车企:产业链利润分配的三个问题2026-04-25
-
中科院世界级突破!"会自己灭火"的电池来了 | 人人能懂的产业报告2026-04-12
-
产业丨钠电池2026全面落地,锂钠互补时代来了2026-03-16
-
2026年开局,固态电池产业融资春潮涌动2026-03-16
-
2026年中国电池产业最值得期待的8大亮点2026-01-27
-
多股涨停,锂电池产业有什么信号2025-12-25