满分!这个龙头再次交出逆天中报,营收和净利润全部逆势狂飙
满分!这个龙头再次交出逆天中报,营收和净利润全部逆势狂飙这是新能源正前方的第1406篇原创文章,点击上方『新能源正前方』可关注并“星标”本号。文章仅记录《新能源正前方》思想,不构成投资建议,作者没有群、不收费荐股、不代客理财。-------
这是新能源正前方的第1406篇原创文章,点击上方『新能源正前方』可关注并“星标”本号。文章仅记录《新能源正前方》思想,不构成投资建议,作者没有群、不收费荐股、不代客理财。
--------
真正的优秀学生基本上都不会让你失望,即使有时候因为出题实在太难,可能分数会有所波动,但因为大家都难,他的排位基本上也是不会掉的,更不要说题目简单的时候了。
追踪德业股份的时候这种感觉特别强烈——优秀学生就是不一样呀!
01优秀学生再交满分卷子
2026年上半年,德业股份实现营业收入106.41亿元,同比增长92.23%;归母净利润27.17亿元,同比增长78.53%;经营活动现金流净额41.95亿元,同比增长176.72%。二季度单季营收61.82亿元,环比增长38.62%,归母净利润15.30亿元,高增势头贯穿整个上半年。
这个业绩无疑是足够优秀的,当然了,咱们有一说一,今年上半年户储行业整体都属于复苏状态,很多企业营收同比都实现了高增长,但即使放眼整个行业,德业依然是里面最优秀的公司之一,上半年表现比它更好的也就只有思格新能源了。
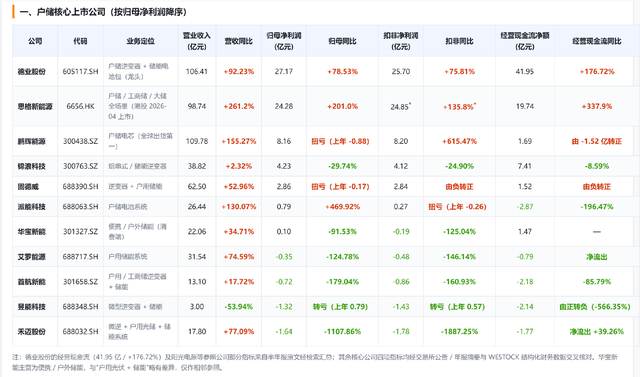
这就是开头说的好学生就是不会让你失望,题目简单了,他也一定是成绩最好的之一。至于思格新能源为什么如此逆天,在户储2026年上半年那篇文章里有所剖析,更详细的后面专门分析一下。
02电池包业务已成大腿
回到德业股份上来,先看一下收入结构情况。
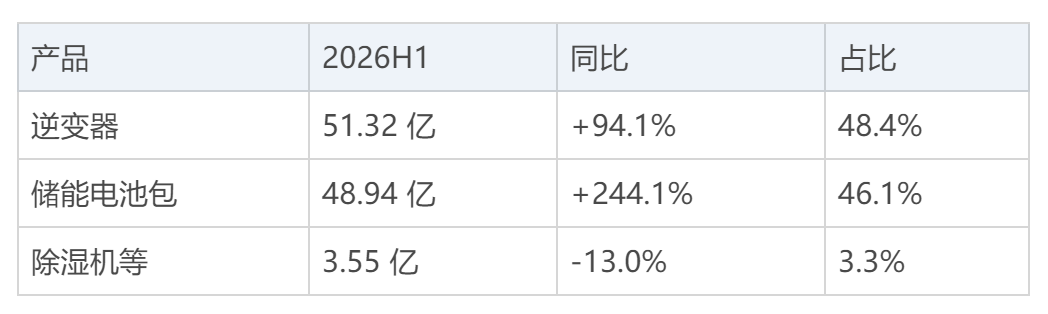
可以看到逆变器依然是营收占比最大的业务,占比接近50%,而且继续保持高速增长。最亮眼的则是储能电池包业务,收入狂飙2倍多,达到了接近49亿,营收占比超过46%,从"配套角色"变成"第二主业的速度" 远远超出了大多数人的预期,要知道两年前它的收入占比才刚刚超过16% !
除湿机业绩则继续下滑,而且下滑幅度还有所增加,去年同比下滑了接近10% ,今年则是13% 。这跟行业竞争加剧有关,另外也和公司的经营中心向储逆业务持续倾斜有关系。
毛利率方面,上半年整体为37.65%,同比基本保持稳定,但环比下滑了接近3个百分点,仔细拆开看是Q2 出现了明显下滑,Q1毛利率还有41.45%,Q2 就直接掉到了34.91% 。
德业股份的中报数据披露有点粗糙(用互联网黑话说就是“颗粒度太粗”了),并没有详细披露各项业务的中报情况,所以究竟是哪项业务拖后腿了不得而知,但根据行业的情况,大概率还是因为上游原材料涨价影响电池包业务导致毛利受损。
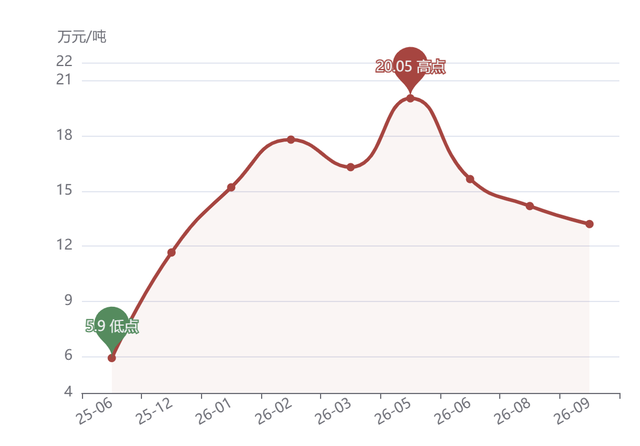
碳酸锂的价格从年初的15万元/吨左右一路上涨,到了5月中下旬更是达到年内高点(约21万元/吨)。6月后才逐步冲高回落并一路下行,截至目前,价格回落到了12.5到13.5万/吨的水平。
03 成本和竞争力双双提升
成本提升再加上公司电池包一些"降价抢份额"的营销动作,利润率承压就说得过去了。当然了,别忘了今年4月1日起锂电池出口退税率由 9% 降至 6%,也对公司的毛利率产生了影响。
所以毛利率的变化主要还是因为上游原材料价格变动、公司的一些竞争政策调整以及退税方面的综合影响,并不是企业的竞争力下滑了,已经陷入价格战。事实上,如果看应收款和应付款的数据,公司的竞争力不是下降了,反而是在增强的。
在上半年营收增长了92%的情况下,应收账款却只增长了50%,而应付款却狂增了2倍多,很明显,行业话语权随着公司体量的增长一步步在增强了,从经营活动现金流净额同比暴增176%高达41.95亿、远高于净利润也可以得到验证。
那就好办了,按照目前碳酸锂的价格走势来看,下半年电池包业务的毛利率就有望得到修复,而且考虑到电池包是"锂价放大器" ,说不定下半年还有惊喜。不过这里也存在一个不确定性的情况,因为上半年的存货大增了155%,达到了接近40亿,财报中并没有披露详细的存货主要是哪些产品,会不会是囤了很多碳酸锂?如果是这样的话,则高价库存消化可能还需要一两个季度,再叠加明年退税就要归零,所以公司的毛利率修复情况还要再观察观察。
虽然电池包业务受上游碳酸锂价格影响,对公司的利润率产生了一定的影响,但不管怎么说,公司推出电池包业务都是极富洞察力的行为,这两年这块业务的狂飙突进也证明了公司团队在用户需求和产品力上的超强战斗力。
客观讲,由于现在很多电芯都属于高度标准化的产品,电池包这个生意本身不具备多少护城河,但德业的电池包却凭借自家逆变器即插即用的产品特性加上利用存量渠道转化的方式实现了存量客户的高选配率,生生打开了这个业务的局面。
电池包业务的成功不仅仅是拓展一项新业务那么简单,更可以说是公司逆变器业务生意模式的迭代,从此公司实现了类似"卖打印机附带卖墨盒"的模式,只要逆变器业务持续在发展,电池包业务就可以持续贡献现金流。
当然了,拉长时间看任何生意都避免不了价格战,公司的电池包业务也一样,好在即使是竞对要打价格战,公司只要愿意降价参战,还是具备与自家逆变器产品兼容性更优的产品性能优势,有望保住市占率。
04看点依然很多
总的看下来,德业股份的这份中报没有啥可指摘的,依然是尖子生交出的高分卷子。本来不想在业务上拆的那么细,但公司确实给了惊喜。
实际上,新能源正前方之前一直的观点都是对于那些已经证明了自己的能力的行业龙头,我们更应该追踪的是公司的竞争力是否依然如故。
这份中报看下来,德业还是那个战斗力爆棚的团队,那么公司的未来核心看点在于行业,也就是需求侧。而需求侧,虽然现在因为市场对于光伏行业比较悲观,连带对储能也比较悲观,实际上户储还是不错的。
欧洲市场,乌克兰因电力短缺形成刚需,有望成为一个全新的爆发增长的市场,后续如果俄乌停战,乌克兰进入重建阶段,需求很可能还会加速爆发。叠加西班牙、意大利、波兰等市场,实际上,欧洲户储需求的韧性很可能是被大大低估的。
另一个则是非洲/中东离网市场也同样继续保持强劲增长态势,此前有调研显示公司对这两个市场的2027 年离网逆变器月销目标从 2-3 万台提到 10 万台,也是侧面印证了这个市场的火热情况。
此外,公司的工商储业务可能也会有惊喜,9-10 月高压工商储产品量产,后续随着市场打开,可能又会成为全新的增长曲线,关键这个业务毛利率更高。
另外,大型储能上,公司避开拼价格的并网项目,而是主攻离网/微电网/矿区等场景,继续体现出公司对于市场的深刻洞察,很可能也会有惊喜。
综合来看,需求并不悲观,公司的竞争力更无需质疑,那么在现在行业比较悲观的时候还是值得关注起来的。稍微有一点点的遗憾是,市场都知道它的好,给的估值也算是比较合理,并没有太多低估的地方。
原文标题:满分!这个龙头再次交出逆天中报,营收和净利润全部逆势狂飙
上一篇:宁王的资本局,神似英伟达
-
天能股份换帅:铅电龙头平稳交接,储能业务能否提速?2026-10-12
-
楚能新能源连拿6块地2026-10-09
-
赚4个亿就敢花5亿建总部! 深度绑定宁德、LG新能源,龙蟠科技的账本真没那么好看2026-09-30
-
预计下半年储能业务将实现更大幅度增长,老牌企业最新消息2026-09-25
-
电池税开征,新能源车加速断奶2026-09-23
-
含电池制造业务!一新势力车企成立新公司2026-09-23
-
新能源车都卷成什么样了?主机厂和电池厂抱团取暖2026-09-11
-
光伏行业整体亏损超百亿, 横店东磁凭三张王炸牌在下行周期依然在赚钱2026-09-05
-
净利暴增1025%!鹏辉能源2026上半年储能业务全面开花,户储市占率登顶全球第一2026-09-05
-
坤天新能源易主2026-09-05
-
石油需求或已见顶,中石化千亿押宝新能源?2026-08-30
-
营收暴涨463%,又一巨头业务重心切换至储能领域2026-08-30
-
两大核心业务均同比下滑,老牌储能企业由盈转亏2026-08-30
-
牵手宁德,营收暴涨231%,又一上市企业储能业务爆发2026-08-21
-
营收暴涨175%,毛利高达59%,又一上市企业新能源业务大涨2026-08-21